住民税の計算と給与からの特別徴収について
公開日:2026年9月28日
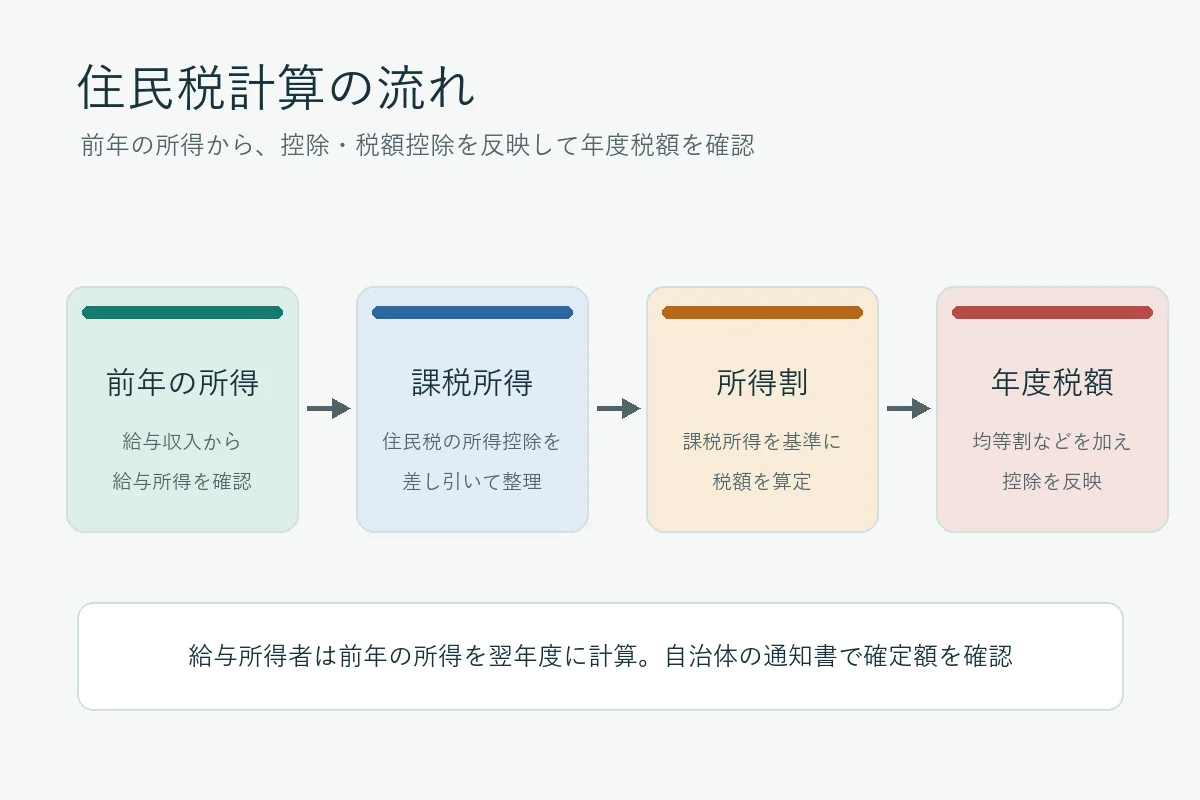
住民税計算の基本は、前年の所得から住民税の所得控除を差し引いて課税所得を求め、所得割や均等割などを確認することです。給与所得者は、決定した税額を原則として6月から翌年5月まで毎月の給与から納めます。この記事では、計算の順番、給与天引きの仕組み、税額通知書と給与明細を照合する方法を、自治体ごとの違いも含めて整理します。
先に押さえる3つのポイント
- 住民税は原則として前年1月から12月までの所得をもとに翌年度に課税されます。
- 給与所得者の特別徴収は、一般に6月から翌年5月まで毎月の給与から行われます。
- 正確な税額と月別額は、市区町村の税額決定通知書を確認します。年収だけでは決まりません。
1. 住民税計算の前提と所得税との違い
個人住民税は、住んでいる地域の行政サービスを支える税金です。給与から住民税が引かれている人は、給与明細の控除欄に「住民税」「市町村民税・道府県民税」などと表示されます。所得税も給与から控除されることがありますが、両者は計算と納付の時期が異なります。
所得税はその年の所得をもとに源泉徴収や年末調整で精算する一方、住民税は前年の所得をもとに翌年度分が決まります。そのため、就職して初めて給与を得た年は前年所得が少なく住民税が発生しないことがあり、翌年6月以降に給与天引きが始まる場合があります。逆に、退職後や収入が下がった後も、前年所得に対する納付が続くことがあります。
納税先の自治体は、原則としてその年の1月1日に住所がある市区町村です。転居の時期と課税する自治体の関係が分かりにくい場合は、勤務先や自治体から届く通知の宛名・年度を確認してください。税額を調べるときは、今年の月給だけでなく前年の所得、控除、住所地を揃えることが大切です。
制度の基本的な説明は自治体の案内で確認できます。東京都主税局は、個人住民税の所得割が前年の所得金額に応じて課税されること、給与所得者は6月から翌年5月まで毎月の給与から特別徴収されることを案内しています。自治体ごとの均等割、非課税判定、税額控除などは、住所地の最新案内を優先してください。
2. 住民税の計算方法を4段階で確認
住民税計算は、年収に一定率を掛けて終わるものではありません。まず給与収入を給与所得に直し、そこから住民税で認められる所得控除を差し引きます。その後、所得割や定額の均等割などを計算し、税額控除を反映します。
| 段階 | 確認すること | 間違えやすい点 |
|---|---|---|
| 1. 給与所得 | 前年の給与収入から給与所得控除を差し引く | 給与収入と給与所得を同じ金額として扱わない |
| 2. 課税所得 | 基礎控除、社会保険料控除、扶養控除などを確認する | 所得税の控除額が住民税と常に同じとは限らない |
| 3. 所得割 | 自治体の税率・計算方法で課税所得から算定する | 税額控除や調整控除を反映する前の額だけで判断しない |
| 4. 年度税額 | 均等割などを加え、寄附金控除などの税額控除を確認する | 均等割や非課税の条件は自治体・本人条件で変わる |
概念上の式は「給与収入 − 給与所得控除 = 給与所得」「給与所得 − 住民税の所得控除 = 課税所得」です。課税所得をもとに所得割を計算し、均等割などを加算した後、適用される税額控除を反映します。実際の課税標準の端数処理、税率、控除の要件は自治体や所得の種類によって異なるため、一般式は仕組みを理解するための目安と考えてください。
所得税と住民税では、控除の額や適用要件が違うものがあります。源泉徴収票に記載された所得控除の合計をそのまま住民税の課税所得から引くのではなく、住民税決定通知書や自治体の計算案内で項目ごとに確認しましょう。扶養人数だけで税額を推定する場合も、年齢や所得などの要件を見落とさないようにします。
3. 給与年収500万円の計算イメージ
計算の順序をつかむため、前年の給与収入が500万円の人を例にします。以下は控除や所得割を説明するための仮定であり、特定の人の住民税額を示すものではありません。実際には年齢、扶養、社会保険料、生命保険料、寄附金、税額控除、自治体の条件で変わります。
| 確認項目 | 説明用の仮定 | 意味 |
|---|---|---|
| 前年の給与収入 | 5,000,000円 | 源泉徴収票の支払金額にあたる額 |
| 給与所得控除 | 1,440,000円 | 対象年の制度で給与収入から差し引く額 |
| 給与所得 | 3,560,000円 | 給与収入から給与所得控除を引いた額 |
| 住民税の所得控除 | 合計1,300,000円と仮定 | 社会保険料、基礎控除、その他の控除の例 |
| 課税所得の目安 | 2,260,000円 | 給与所得から仮定した所得控除を引いた額 |
この例では、課税所得2,260,000円を出した段階で計算を止めず、自治体の所得割の算定、税額控除、均等割などを順番に確認します。説明用に標準的な所得割率10%を単純に当てはめると、控除前の所得割相当は226,000円です。ただし、これは最終的な住民税額ではありません。税額控除、自治体の条件、端数処理、非課税判定などを反映する前の数値です。
所得の年分を取り違えると、同じ年収を入力しても通知書と計算結果が合わなくなります。2026年度分を確かめるなら、原則として2025年中の所得と、その年度に適用される控除・自治体の案内を使います。年度と所得年を分けてメモしてから計算すると、給与明細の月額と通知書を比べやすくなります。
自分の条件で年額・月額の概算を先に見たい場合は、住民税計算シミュレーションを利用できます。ツールの結果も参考値です。自治体の決定通知書や納税通知書が届いた後は、通知された金額を優先してください。
4. 特別徴収と給与天引きの時期
特別徴収とは、会社などの給与支払者が従業員の住民税を毎月の給与から差し引き、市区町村へ納める方法です。給与所得者の住民税は、一般に6月から翌年5月までの12か月に分けて徴収されます。自治体から会社へ届く税額決定通知書をもとに、給与計算へ月ごとの金額を登録します。
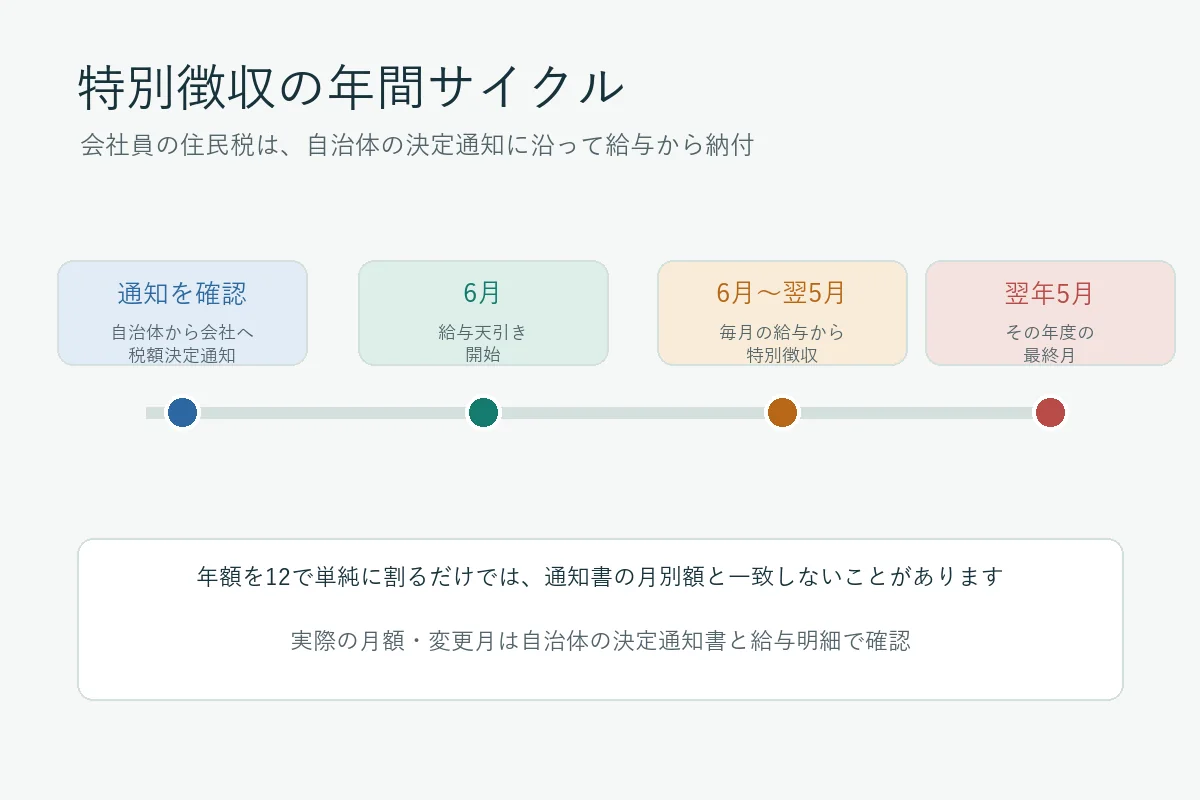
特別徴収では、従業員が毎月の納付書を使って自分で支払う必要はありません。一方、退職後に特別徴収を続けられない場合などは、残額の納付方法が普通徴収へ切り替わることがあります。普通徴収では自治体から本人に届く納付書や口座振替で納めます。どちらになるかは退職時期、手続き、自治体の扱いによるため、決まった方法だと決めつけずに通知を確認してください。
月ごとの住民税額が毎月同じとは限りません。税額決定通知書に載る月別の徴収額が基準です。年度途中に税額が変更された場合、会社へ変更通知が届き、以後の給与天引き額が改定されることがあります。転居や控除内容の変更があった場合も、会社や自治体からの通知が更新されていないか確認しましょう。
5. 税額通知書と給与明細の照合手順
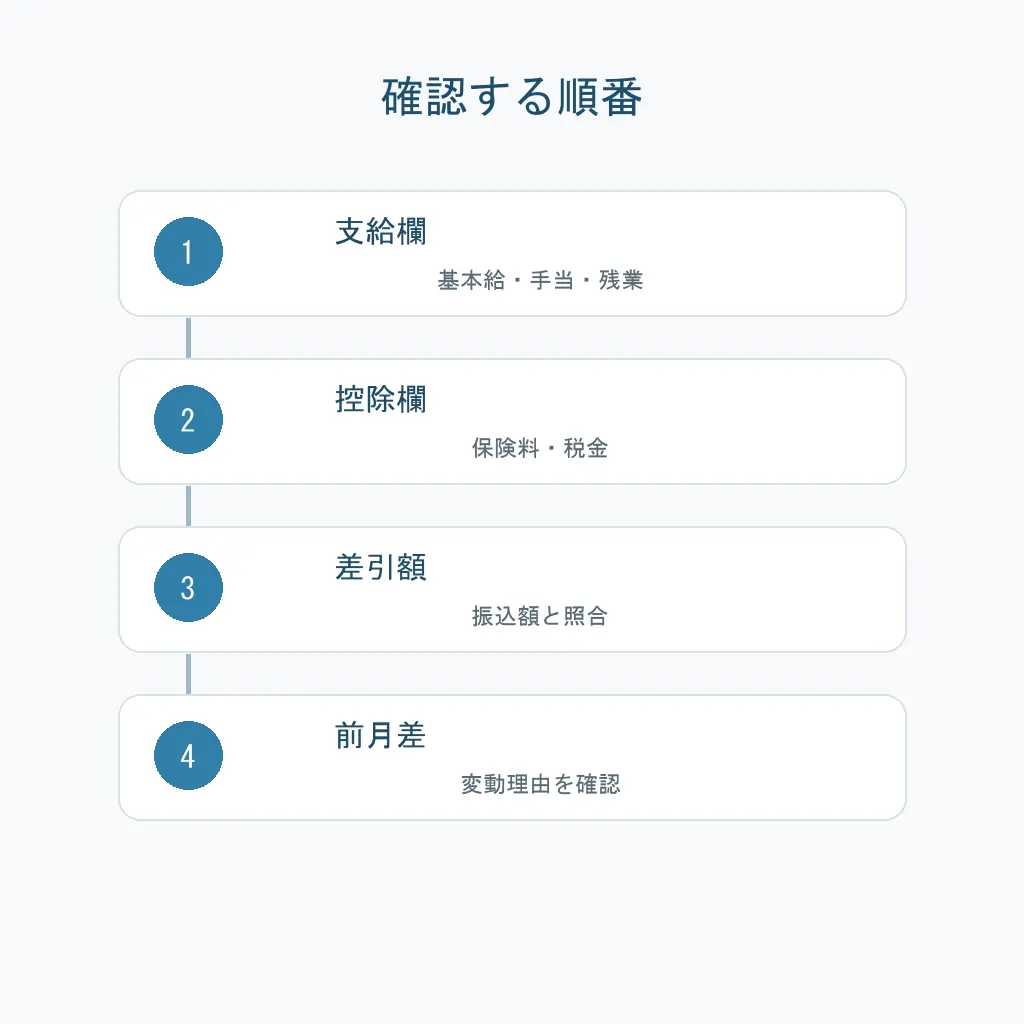
給与からの住民税天引き額を確認するときは、前年の年収から独自に推定した金額だけで判断せず、自治体の決定通知書と給与明細を順番に照合します。勤務先を通じて本人に届く通知には、年度税額、月ごとの徴収額、控除の内訳などが記載されます。紛失した場合は、勤務先の給与担当または住所地の自治体に再発行や確認方法を問い合わせます。
- 通知書の年度と、対象となる所得年を確認する。
- 給与明細の控除欄から、住民税の項目と金額を見つける。
- 6月分の開始額と翌月以降の月別額を、通知書と照合する。
- 変更通知があれば、適用月と給与明細の更新月を確認する。
- 差が残るときは、所得・控除・税額控除を通知書と自治体の説明で確認する。
給与明細に「住民税」として表示される額は、通常その月に給与から納付する本人分です。所得税、社会保険料、年末調整の還付・追加徴収とは分けて比較してください。給与明細の控除欄全体を確認したい場合は、給与明細の見方と計算方法も参考になります。
6. 転職・退職・休職時に確認すること
退職や転職がある年は、住民税の納付方法が変わることがあります。転職先で特別徴収を引き継ぐ手続きが行われるケースもあれば、退職後の残額について本人が普通徴収で納めるケースもあります。退職月と次の給与支給日だけでは判断できないため、退職する会社の給与担当と新しい勤務先、自治体に確認しましょう。
| 状況 | 確認する資料・相手 | 確認ポイント |
|---|---|---|
| 転職した | 旧勤務先・新勤務先・自治体 | 残額の一括徴収か、新勤務先での継続か、普通徴収か |
| 退職した | 退職時の給与明細・納税通知書 | 最後の給与からの徴収額と、以後の納付方法 |
| 休職・給与減少 | 給与明細・自治体の通知 | 前年所得に基づく税額が継続しているか |
| 引っ越した | 通知書の年度・住所・自治体 | 課税年度と1月1日時点の住所地 |
今年の収入が減っても、前年所得をもとに決まった住民税の納付がすぐに変わるとは限りません。納期限に間に合わない可能性がある場合は、放置せず自治体の納税相談窓口に早めに相談してください。減免や猶予の可否は事情・自治体・制度の要件によって判断されます。
7. 住民税計算で迷ったときの実務チェック
住民税の計算結果を確認するときは、数字だけを追うのではなく、年度・所得・自治体・控除の前提を揃えます。計算方法の違いが原因なのか、見ている資料の年度が異なるのかを分ければ、問い合わせ先も明確になります。
- 年度:税額通知書に記載された年度と、前年の所得年を確認する。
- 所得:給与収入と給与所得を分け、賞与や副業所得の扱いも確認する。
- 控除:社会保険料、扶養、生命保険、医療費、寄附金などを項目ごとに確認する。
- 自治体:住所地の市区町村が公開する税率、均等割、非課税判定、税額控除を確認する。
- 給与:特別徴収の開始月、変更月、月別金額を給与明細と照合する。
給与計算の担当者は、自治体から届いた特別徴収税額通知書の年度・従業員・月別額を登録し、変更通知を受け取った月と適用開始月を記録すると更新漏れを防ぎやすくなります。本人から質問を受けたときは、個人の税額を推測で断定せず、通知書と自治体の案内を一緒に確認することが大切です。
サイト内の給与計算の控除項目と計算方法では住民税をほかの控除と比較でき、手取り計算の完全ガイドでは控除後の手取りへの影響を確認できます。住民税の年額・月額を入力条件から概算する場合は、住民税計算シミュレーションを使い、公式通知と照合してください。
住民税計算と特別徴収のよくある質問
公的情報と計算ツール
住民税の所得割や均等割、納付方法の確認には、住所地の市区町村が公開する最新資料を利用してください。制度の概要は、東京都主税局の個人住民税の案内でも確認できます。同ページは東京都の案内であり、他自治体の税率・均等割・非課税条件を示すものではありません。
給与年収と所得控除から年額・月額の目安を見たい場合は、住民税計算シミュレーションをご利用ください。計算結果は入力条件に基づく概算です。申告、納付、給与計算の確定額は、自治体の通知書や公式資料を確認してください。