ふるさと納税の限度額計算方法|給与収入からシミュレーション
公開日:2026年10月12日 | 最終更新:2026年10月12日
ふるさと納税の限度額とは
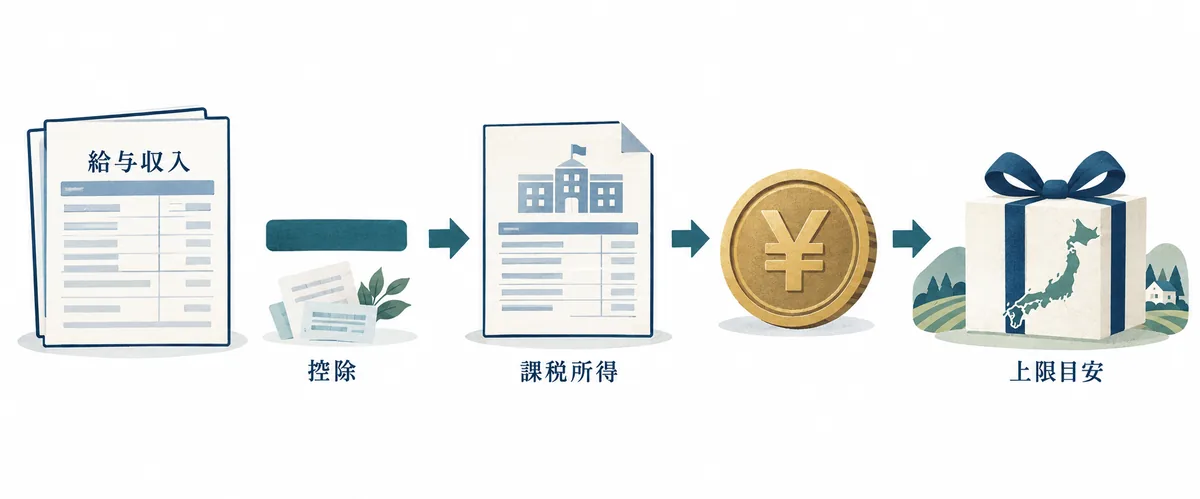
ふるさと納税は、選んだ自治体へ寄付をすると、寄付額のうち2,000円を超える部分について所得税と個人住民税から控除を受けられる制度です。国税庁の説明でも、控除の対象になる金額や税率には上限があるとされています。つまり「限度額」は、自己負担を2,000円に抑えやすい寄付額の目安であり、好きな金額を寄付すれば同じ割合で戻るという意味ではありません。このふるさと納税の限度額計算方法では、まずこの制度上の上限を確認します。
限度額は、給与収入そのものではなく、給与所得控除後の所得と、社会保険料控除、扶養控除、医療費控除などを反映した課税関係で決まります。住民税の所得割額や所得税率も関係するため、同じ年収でも家族構成や控除の有無によって結果が変わります。
当サイトのふるさと納税 控除上限額シミュレーションは、給与収入、社会保険料、扶養人数、その他の所得控除を入力して目安を表示します。仕組みを理解してから使うと、入力漏れや過大な寄付を防ぎやすくなります。
給与収入から確認する数字
会社員やパートの人は、年の途中の給与明細を足し上げるより、年末調整後の源泉徴収票を使う方が確認しやすいです。まず「支払金額」を給与収入の入口として、次の項目を順番に転記します。
| 確認する項目 | 使い道 | 見落としやすい点 |
|---|---|---|
| 支払金額 | 年間の給与収入 | 賞与や残業代を含む年額。手取り額ではない |
| 給与所得控除後の金額 | 給与所得の確認 | 支払金額から自動的に差し引かれる控除後の額 |
| 所得控除の額の合計額 | 課税所得の見込み | 基礎控除、扶養控除、社会保険料控除などを含む |
| 社会保険料等の金額 | 住民税・所得税の控除条件 | 転職や賞与がある年は年間合計を確認する |
源泉徴収票の欄の意味は給与明細の見方と計算方法でも確認できます。給与以外の副業収入、配当、退職金、医療費控除の予定がある場合は、給与だけを入力する簡易計算の範囲を超える可能性があります。
ふるさと納税の限度額計算方法と年収例
実際の税額計算は所得税率、住民税の所得割、調整控除などを確認して行います。ふるさと納税の限度額計算方法を一律の年収表だけで決めると誤差が出るため、ここでは計算の順番を示します。
- 給与所得を確認する:給与収入から給与所得控除を差し引き、給与所得控除後の金額を確認します。
- 所得控除を整理する:社会保険料、基礎控除、扶養、配偶者、生命保険、医療費、iDeCoなど、該当する控除を整理します。
- 住民税所得割を基準に上限を確認する:所得税率と住民税の特例控除の上限を組み合わせ、2,000円を超える部分が控除される範囲を見積もります。
制度の基本式
所得税の控除対象は、原則として「寄付額 − 2,000円」を基礎に計算します。住民税にも基本分と特例分があり、所得割額や所得税率によって控除できる額が変わります。
この式は理解用の概念式です。住宅ローン控除の初年度、医療費控除、確定申告をする副業がある場合は、自治体や国税庁の案内を確認してください。
年収500万円・扶養なしの説明用例
たとえば給与収入500万円、社会保険料75万円、扶養家族なし、その他の所得控除なしとします。給与所得控除後の金額や住民税所得割の目安を用いると、自己負担2,000円で収まりやすい寄付額はおおむね6万円前後になるケースがあります。ただし、これは年分の制度と自治体条件を反映した確定値ではありません。
| 入力例 | 金額・人数 | 確認する意味 |
|---|---|---|
| 給与収入 | 500万円 | 賞与を含む年間の支払金額 |
| 社会保険料 | 75万円 | 所得控除に反映する保険料 |
| 扶養家族 | 0人 | 扶養控除をいったん考慮しない例 |
| 寄付上限の目安 | 6万円前後 | 安全側の金額を別に確認する |
給与計算とふるさと納税を一緒に確認する理由
給与計算で見る「総支給額」と、ふるさと納税の入力に使う「給与収入」は似ていますが、同じ月の手取り額をそのまま使うものではありません。手取りは社会保険料や源泉所得税を差し引いた後の金額です。一方、限度額の計算では年間の支払金額と、年間で支払った社会保険料などを使います。給与明細から概算する場合も、1か月分を12倍するだけでなく、賞与や途中入社・退職の差を足し引きしてください。
住民税は前年の所得をもとに計算され、給与所得者は通常6月から翌年5月まで特別徴収されます。そのため、今年の給与明細に表示された住民税は、今年のふるさと納税の寄付上限を直接示す数字ではありません。前年と今年で扶養、転職、給与水準が変わったときは、今年の見込み年収と控除を使って再計算します。
賞与がある人は、賞与の手取りではなく支給額を年間給与収入に含めます。賞与から引かれる社会保険料や源泉徴収税額は、年末調整後の源泉徴収票に反映されるため、年の途中では見込み額として入力し、年末に最新の数字で更新します。給与計算の控除欄の読み方は給与計算の控除項目と計算方法も参考になります。
家族構成と控除が変わると限度額も変わる
同じ給与収入でも、扶養親族の人数や年齢、配偶者の所得によって所得控除が変わります。扶養から外れた、子どもが高校生・大学生になった、配偶者のパート収入が増えた、といった変化がある年は、前年の早見表をそのまま使わないようにします。
| 状況の変化 | 見直す入力 | 確認するタイミング |
|---|---|---|
| 転職・休職・勤務日数の変更 | 年間の給与収入と社会保険料 | 年末の給与・賞与が確定したとき |
| 配偶者の収入が増減 | 配偶者の見込み所得、配偶者控除の対象 | 配偶者の年間収入が見えたとき |
| 子どもの進学・就職 | 扶養人数と年齢区分 | 扶養要件が変わった月以降 |
| 医療費控除・住宅ローン控除 | 確定申告の有無と控除額 | 控除額の資料がそろったとき |
医療費控除や住宅ローン控除の初年度などで確定申告をする場合は、ワンストップ特例の条件から外れます。寄付先が少なくても、確定申告に全寄付をまとめて記載する前提で受領証明書を保管してください。
シミュレーションから申告までの手順
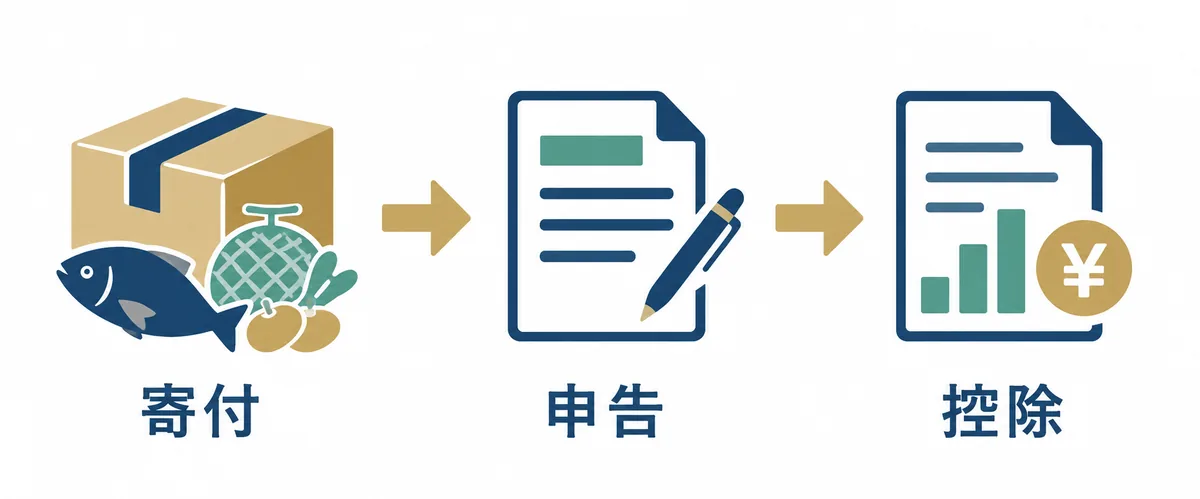
ふるさと納税の限度額計算方法を確認したら、次は寄付前の資料準備と申告方法の選択に進みます。次の順番で進めると、計算と手続きを別々に考えずに済みます。
- 源泉徴収票を用意する:支払金額、給与所得控除後の金額、社会保険料等の金額、扶養の状況を確認します。
- 控除の予定を洗い出す:医療費控除、住宅ローン控除、配偶者の所得、給与以外の所得があるかを確認します。
- 上限目安を計算する:シミュレーションに入力し、通常の上限と安全寄付額の両方を見ます。迷う場合は安全側を採用します。
- 寄付先と合計額を記録する:複数自治体に寄付する場合は、寄付金額と受領証明書を一覧にします。
- 手続きを選ぶ:確定申告が不要で寄付先が5自治体以内などの条件に合う会社員はワンストップ特例を検討し、それ以外は確定申告で寄付金控除を申告します。
限度額を超えやすいケース
- 転職や休職で年間の給与収入が想定より変わった。
- 賞与や副業収入を入力せず、年収を低く見積もった。
- 扶養親族の年齢や所得要件が変わった。
- 医療費控除や住宅ローン控除の初年度で、所得税・住民税の控除枠が変わった。
- 複数の自治体へ寄付した合計額ではなく、1自治体ごとの金額だけを見てしまった。
特に年末に駆け込みで寄付する場合は、12月の賞与、給与以外の所得、控除の追加を反映してふるさと納税の限度額計算方法をもう一度確認します。税額控除の詳細まで必要なら、自治体の案内や税務署、税理士へ相談してください。上限を超えた部分を「あとで全額戻る」と考えず、寄付前に余裕を持たせることが安全です。
住民税の計算と給与天引きの時期は住民税の計算と特別徴収、所得控除の考え方は所得控除後の金額の解説も合わせて確認できます。
ふるさと納税の計算方法に関するFAQ
まとめ
ふるさと納税の限度額計算方法を実務で使うときは、給与収入、給与所得控除後の金額、社会保険料、扶養やその他の控除を順番に確認します。年収だけの早見表で終わらせず、源泉徴収票を使ったシミュレーションと、ワンストップ特例・確定申告の手続きをセットで考えることが大切です。
寄付前のチェックリスト
- 源泉徴収票の支払金額と控除欄を確認した
- 医療費控除、住宅ローン控除、副業などの予定を反映した
- 寄付先と年間合計額を記録できる
- 迷う場合は安全寄付額に下げ、公式案内を確認した
制度の根拠:国税庁「No.1155 ふるさと納税(寄附金控除)」。税制は改正されるため、寄付する年の最新資料をご確認ください。
関連記事・ツール
ふるさと納税 控除上限額シミュレーション
給与収入・社会保険料・扶養人数から上限目安を計算
給与明細の見方と計算方法
給与の支給欄・控除欄・手取り欄を確認